家計を見直す
PR

【マネするだけ簡単!】家計改善から始める投資ガイド|固定費を下げて、浮いたお金で投資を始めよう

reo
記事内に商品プロモーションを含む場合があります
れお
れお

「投資を始めたいけど、毎月お金が残らない…」
「節約しなきゃと思うけど、何からやればいいかわからない…」

投資の始め方を調べると、「まずは証券口座を作ろう」という話がほとんどです。

でも、毎月お金が残らないままだと、口座を作っても積み立てる額が増えません。そこで本記事では、家計を見直して投資に回すお金を作るところから、投資を始めて、最後に収入を上げるところまでを、順番にまとめました。

れお
れお

上から順番にマネするだけでOKです。一気に全部やらなくても大丈夫なので、できるところから進めてみてね。
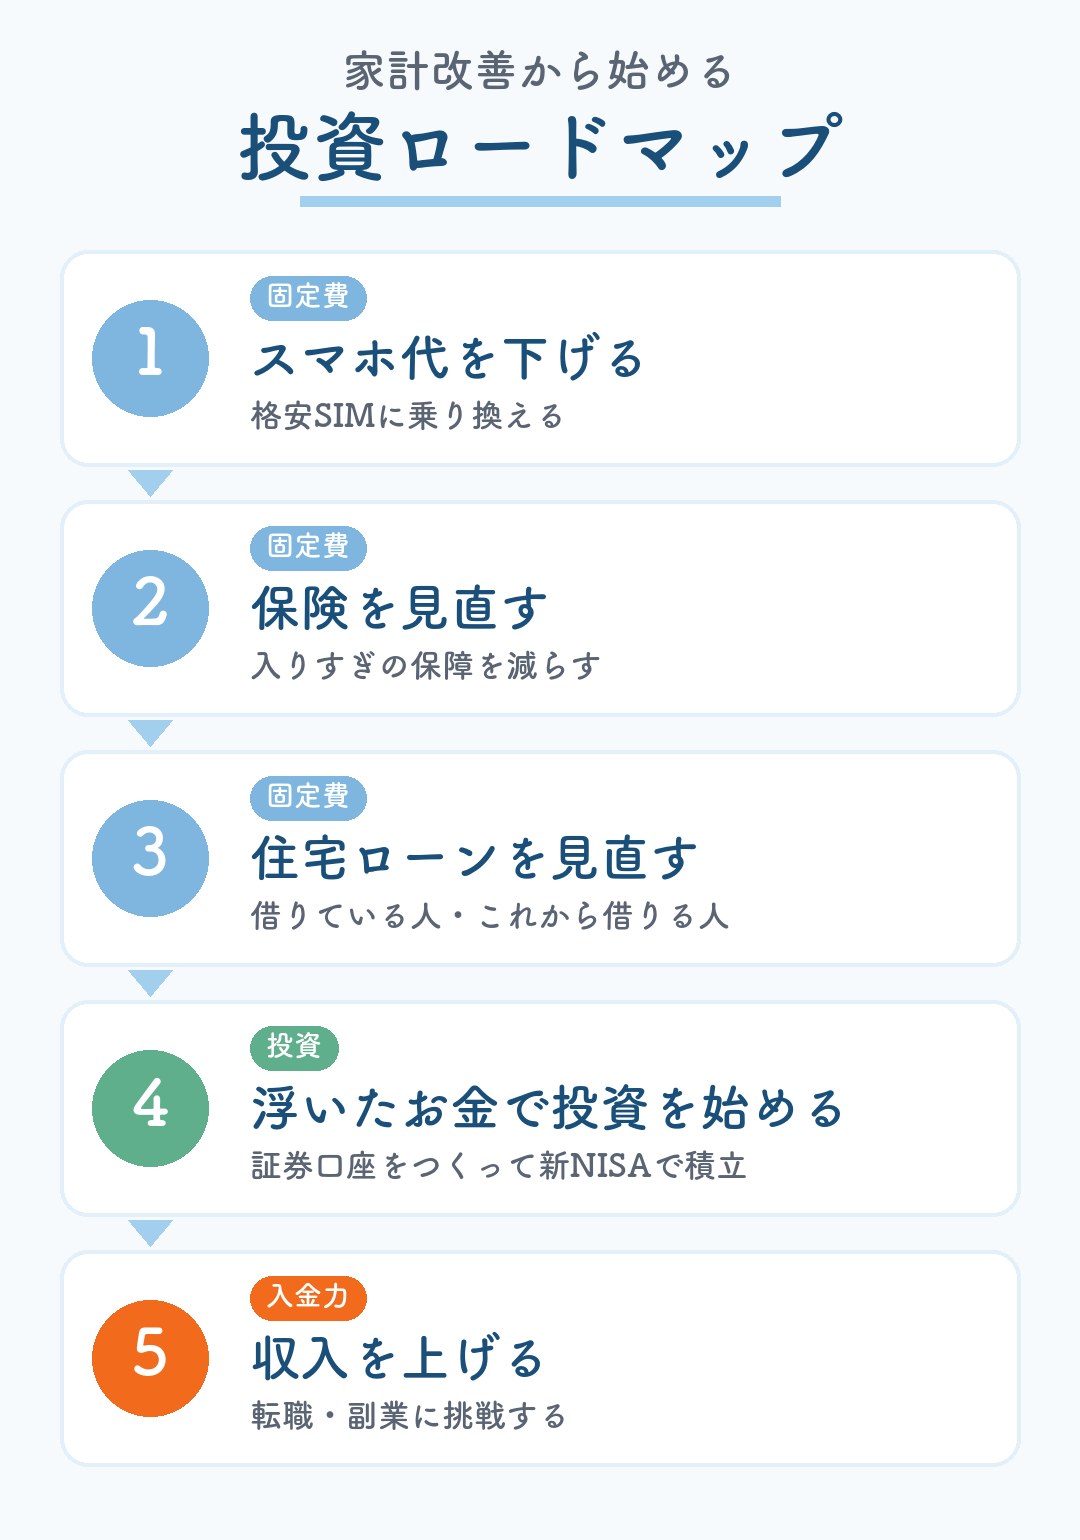
家計改善から始める投資ロードマップ
家計改善から始める5つのやること
  1. スマホ代を下げる(格安SIMに乗り換える)
  2. 保険を見直す(入りすぎの保障を減らす)
  3. 住宅ローンを見直す(借りている人・これから借りる人)
  4. 浮いたお金で投資を始める(証券口座をつくって新NISAで積立)
  5. 収入を上げる(転職・副業に挑戦する)

なぜ「固定費 → 投資 → 収入」の順番なの?

節約には、食費のように毎回ガマンが必要なもの(変動費)と、スマホ代や保険料のように毎月自動で出ていくもの(固定費)があります。固定費は一度見直せば、あとは何もしなくても毎月ずっと効果が続きます。

そして浮いたお金は、そのまま毎月の積立に回します。たとえばスマホ代と保険で月1万円浮いたとすると…

月1万円を10年積み立てた場合
  • 1年で:12万円
  • 10年で:120万円(元本だけ)
  • 年7%で運用できたとすると:10年で約173万円

※年7%は、株式のインデックス投資の長い期間の平均としてよく使われる数字です。毎月積立・月ごとの複利で計算した単純な試算で、将来の成果を約束するものではありません。元本割れすることもあります。

ただ、節約で減らせる額には上限があります。だから最後は、収入そのものを増やして「投資に回せるお金(入金力)」を上げるところまで進めます。

はじめに:何にいくら使っているかを見える化する

固定費を見直す前に、まずは毎月何にいくら使っているかを知っておくと、どこから手をつければいいかが一気にわかります。家計簿アプリなら、銀行やカードをつなぐだけで自動で記録できます。
家計改善の最初の一歩は「支出の見える化」|家計簿アプリ3つの違いと、続けられる使い方

\ まずは1か月、見える化 /

家計簿アプリの選び方を
みてみる ▶

【やること1】スマホ代を下げる

れお
れお

最初にやるのは、いちばん手軽に見直せるスマホ代から!

今のスマホと電話番号のまま、格安SIMに乗り換えるだけで毎月の料金が下がることがあります。月5,000円下がれば、1年で6万円・10年で60万円です。

おすすめの格安SIM3社
  1. IIJmio → とにかく安く。音声2ギガ月850円から・家族割あり
  2. LINEMO → LINEをよく使う人に。3GBまで月990円
  3. mineo → 速さで選べる「マイそく」が月990円から

※月額は税込・音声通話つき・キャンペーン割引なし(2026年10月8日に各社の公式サイトで確認)。

\ スマホ代は一番手軽な固定費 /

格安SIM3社の料金を
くらべてみる ▶

3社の料金や選び方は、こちらでくらべています。

スマホ代を毎月下げる!格安SIM3社(mineo・LINEMO・IIJmio)の料金と選び方を比較

電気・ガス・ネット代もあわせて見直す

電気・ガスは会社を選べて、光回線はスマホとのセット割で安くなることがあります。スマホ代と同じく、一度見直せばずっと効く固定費です。
電気・ガス・ネット代の見直し方|一度の手続きで毎月の固定費を下げるコツと注意点

【やること2】保険を見直す

れお
れお

次は、スマホ代よりずっと大きな固定費になりやすい保険です。

2人以上の世帯が1年間に払っている生命保険料は、平均で35.3万円(月約2.9万円)。すすめられるまま入って、それっきりになっていないか確認してみましょう。

※生命保険文化センター「2024(令和6)年度 生命保険に関する全国実態調査」(個人年金保険を含む)

自分で判断しにくいときは
  • ほけんのAI → LINEでAIに質問できる無料の保険相談。保険証券の写真を送ると診断してもらえる

\ 平均は年35.3万円 /

保険の見直し方を
みてみる ▶

見直したほうがいいサインや、見直しの3ステップはこちらにまとめています。

保険料は払いすぎていない?固定費を下げる保険の見直し方|LINEで無料相談できる「ほけんのAI」も紹介

【やること3】住宅ローンを見直す(借りている人・これから借りる人)

れお
れお

住宅ローンは家計の中でいちばん大きな固定費。金利が少し違うだけで、返す総額が百万円単位で変わります。

賃貸の人や、住宅ローンの予定がない人は、このステップは飛ばしてOKです。

住宅ローンの見直しに

\ 借りている人はこちら /

借り換えでいくら減るか
診断してみる ▶
住宅ローンの借り換えで「いくら減るか」を5分で診断!無料の「モゲチェック」の使い方を解説
住宅ローンはどこで借りる?約30の銀行を無料で比較できる「モゲチェック」の使い方を解説

【やること4】浮いたお金で投資を始める

れお
れお

固定費を下げて浮いたお金は、そのまま毎月の積立に回すのがポイント!

口座に残しておくと、いつのまにか使ってしまいがち。証券口座をつくって、新NISAで毎月自動で積み立てる設定にしておけば、ガマンしなくてもお金が貯まっていきます。

おすすめの証券口座2つ
  1. SBI証券 → 取り扱う銘柄数が多い。子どもの口座(こども口座)も作れる
  2. 楽天証券 → シンプルで扱いやすく、楽天会員におすすめ

\ 画像26枚で手順を解説 /

SBI証券の口座を
作ってみる ▶

口座の作り方は、画像つきでくわしく解説しています。

SBI証券の口座開設手順を26枚の画像付きでわかりやすく解説!
楽天証券の口座開設手順を30枚の画像付きでわかりやすく解説!

何を買う?迷ったらオルカンかS&P500

新NISAで何を買えばいいか迷ったら、低コストのインデックスファンドを。クレカ積立にすれば、ポイントももらえます。
新NISAで何を買う?オルカンとS&P500の違いと、クレカ積立でポイントももらう始め方

\ クレカ積立でポイントも /

オルカンとS&P500の
ちがいをみる ▶

余裕が出てきたら、iDeCoとふるさと納税も

60歳まで使わないお金があるならiDeCo、所得税・住民税を払っている人ならふるさと納税も。どちらも税金の制度をうまく使う方法です。
iDeCoの始め方|会社員はいくら節税できる?2026年12月からの掛金アップと、新NISAとの使い分け
ふるさと納税の始め方|自己負担2,000円のしくみ、上限額の調べ方、ワンストップ特例と年内にやること

投資のことをもう少し知ってから始めたい人は、こちらのガイドもどうぞ。

【マネするだけ簡単!】投資の始め方ガイド

子どもがいる人は「こども口座」も

2027年からは、子どもも使える「こどもNISA」が始まる予定です(年60万円・合計600万円まで)。児童手当を積み立てたい人は、先にこども口座を作っておくとスムーズです。
子どもの証券口座は0歳から作れる!SBI証券「こども口座」の特徴と作り方|2027年開始の「こどもNISA」も解説

【やること5】収入を上げる(転職・副業)

れお
れお

最後は、入ってくるお金そのものを増やすステップです。

節約で減らせる額には上限がありますが、収入には上限がありません。資産を増やすうえで、最終的にいちばん効くのは「毎月いくら投資に回せるか(入金力)」です。

れお
れお

僕自身、会社員だった8年間で上がった年収は約100万円(新卒で約400万円→8年目で約500万円)。昇給を待つだけだと、ペースはゆっくりでした。

転職で年収を上げる

同じ仕事でも、会社や業界が変わるだけで年収が上がることがあります。転職エージェントは求職者は無料で使えて、求人の紹介から面接対策、年収の交渉までしてくれます。

コンサル業界を目指すなら

\ 収入には上限がない /

転職で入金力を
上げる方法をみる ▶
転職で「入金力」を上げる!投資に回すお金を増やすための転職の考え方|コンサル特化のMyVisionも紹介

副業に挑戦する

今の会社を続けながら収入を増やしたい人は、副業という選択肢もあります。

れお
れお

僕も会社員のころに副業を始めました。最初はプログラミングやブログに挑戦して、どちらも収益0円で挫折…。そのあとSNSの発信を続けるうちに、少しずつ収益が育っていきました。

最初からうまくいかなくても大丈夫。合うものが見つかるまで、小さく試してみるのがおすすめです。
会社員の副業の始め方|失敗してわかった選び方と、始める前に確認したい税金・会社のルール

\ 会社のルールと税金も /

副業の始め方を
みてみる ▶

収入が増えても、生活レベルは上げない

せっかく収入が増えても、そのぶん使ってしまったら入金力は上がりません。増えた分は生活費ではなく、毎月の積立に回す。これが、資産を増やすいちばんの近道です。

まとめ:固定費を下げて、浮いたお金で投資を始めよう

家計改善から始める5つのやること
  1. スマホ代を下げる(格安SIM)
  2. 保険を見直す
  3. 住宅ローンを見直す(借りている人・これから借りる人)
  4. 浮いたお金で投資を始める(新NISAで積立)
  5. 転職・副業で収入を上げる
れお
れお

全部いっぺんにやらなくて大丈夫。まずは今月のスマホ代の明細を見るところから始めてみてね。

\ いちばん手軽な固定費 /

まずはスマホ代から
見直してみる ▶

出典:各社の公式サイト(2026年10月8日確認)、生命保険文化センター「2024(令和6)年度 生命保険に関する全国実態調査」。料金や制度は変わることがあるので、申し込む前に公式サイトで確認してください。計算例は記事作成者による試算です。

ABOUT ME
れお
れお
30歳で資産3000万築いた家計管理のプロ
30歳で資産3000万を達成した元経理マン。 今では妻と二人で海外旅行に行ったり、記念日は高級レストランに行けるように✨ お金で悩む誰かの力になりたくて私の経験を発信していきます。
記事URLをコピーしました